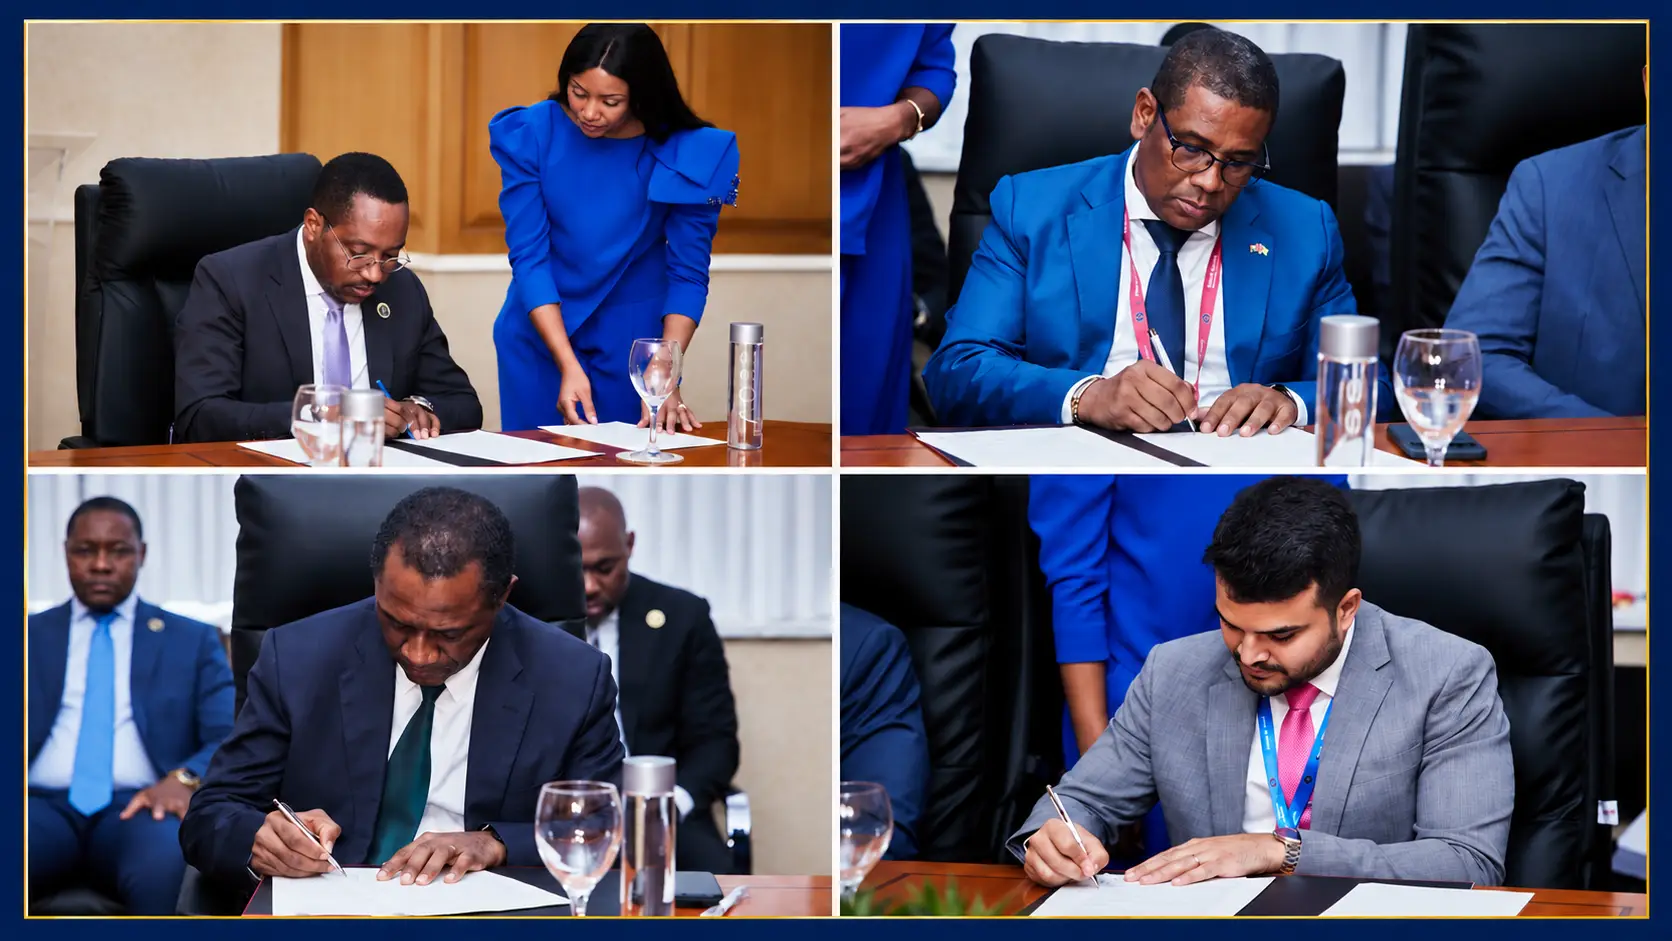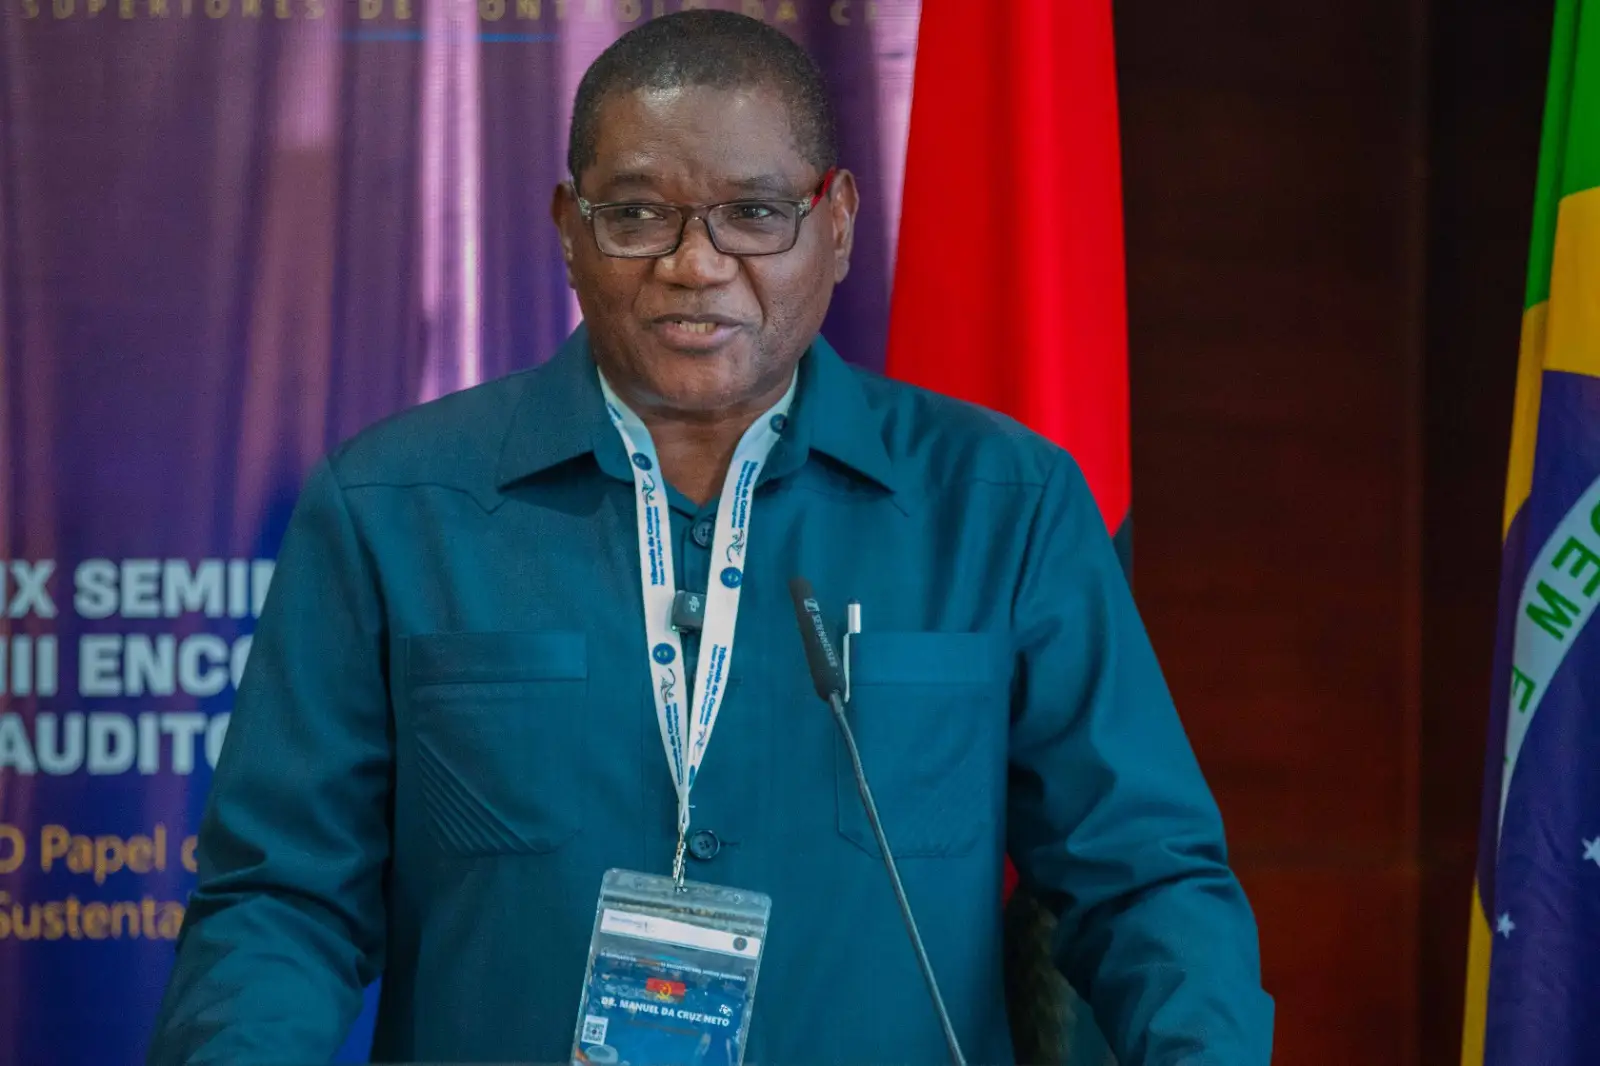
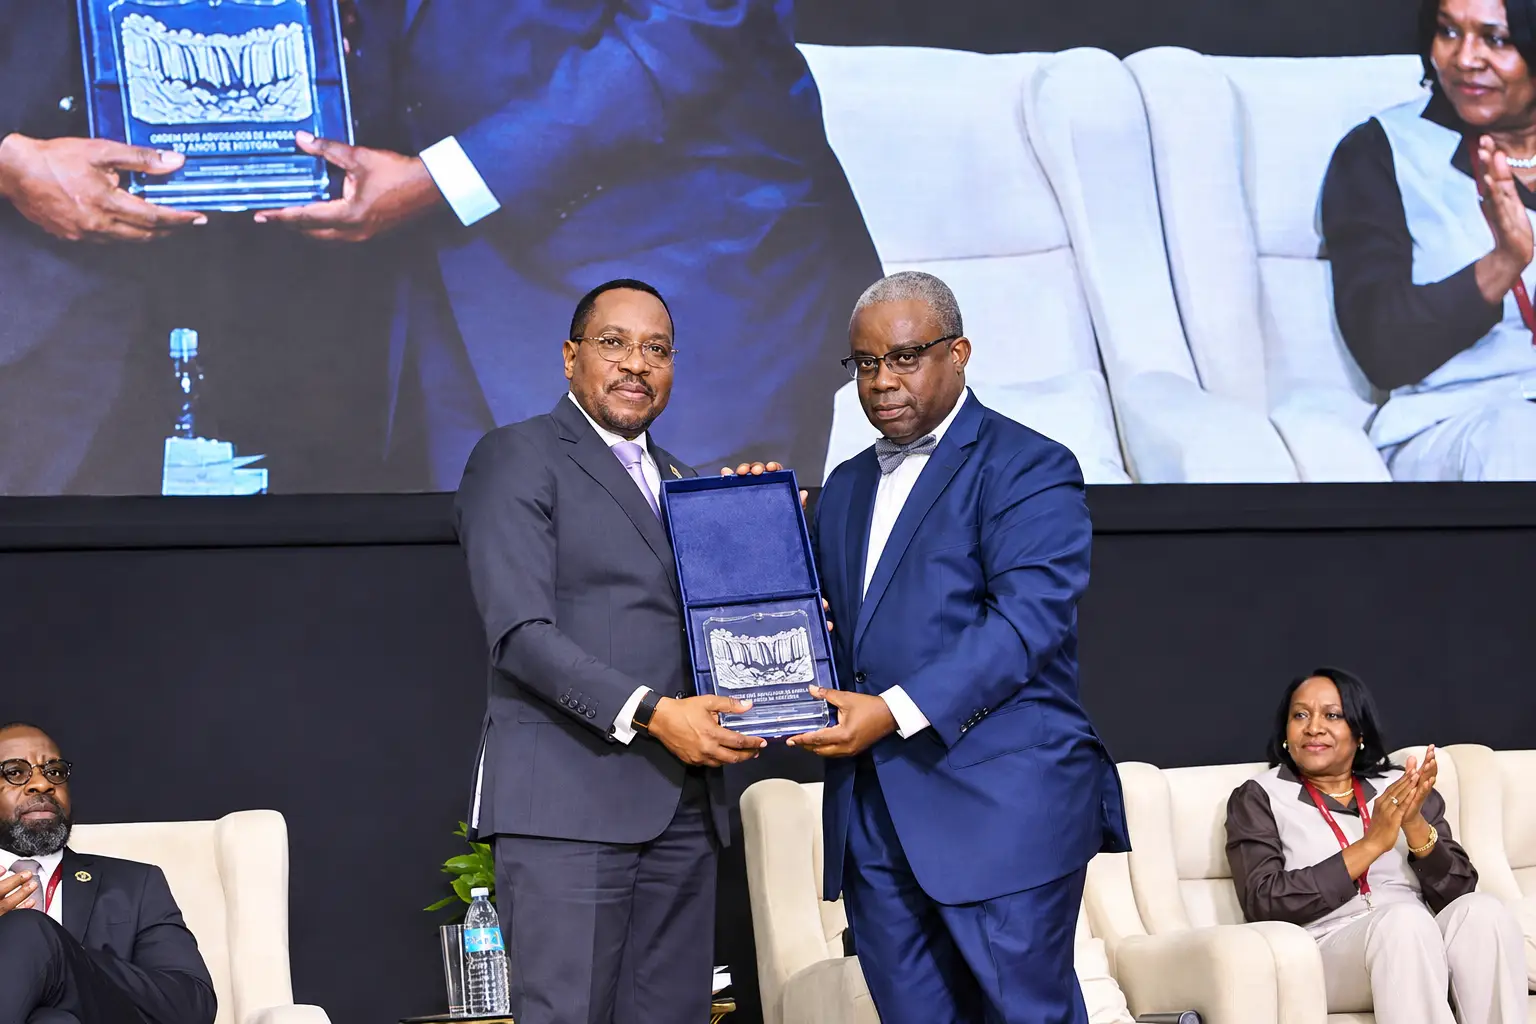
Na palestra do IX Seminário da OISC-CPLP, o Presidente do Conselho de Administração do Fundo Soberano de Angola defendeu que digitalização, controlo e transparência têm de caminhar juntos, e deixou aos jovens auditores um apelo: «Não esperem pela permissão de aprender.»
Texto- Alexandre Cose
Foto – Filipe Lucas
GCII – Comunicar é prestar contas
Luanda, 30 de Outubro de 2026 — «Sem digitalização, o controlo perde relevância. Sem controlo, a digitalização gera opacidade. E sem transparência, a sustentabilidade fica reduzida a uma mera retórica.» Foi esta a trilogia que o Doutor Armando Manuel, Presidente do Conselho de Administração do Fundo Soberano de Angola, apresentou na palestra «O Papel das ISC na Transformação Digital, Sustentabilidade e Transparência», proferida na cerimónia solene do IX Seminário da Organização das Instituições Superiores de Controlo da Comunidade dos Países de Língua Portuguesa (OISC-CPLP), no Auditório Doutor Rui Ferreira, no Palácio da Justiça.
Perante os Presidentes das instituições da Comunidade, os Juízes Conselheiros do Tribunal de Contas de Angola e os jovens auditores do III Encontro, a quem dirigiu uma saudação especial («porque este é também o vosso encontro»), o palestrante falou como quem, disse, «esteve dos dois lados da mesa»: gestor de finanças públicas sujeito à prestação de contas, antigo responsável do Ministério das Finanças, participante em missões de instituições multilaterais e, hoje, executivo de duas instituições que gerem recursos que pertencem aos cidadãos.
Para que existem as ISC
Armando Manuel partiu de uma pergunta simples: porque existem as Instituições Superiores de Controlo? Porque quem gere dinheiro público gere dinheiro alheio, e a confiança dos cidadãos no Estado depende de alguém independente que verifique, em nome deles, se os recursos foram obtidos e aplicados de forma legal, regular, económica e eficaz. Lembrou os marcos desse caminho: a Declaração de Lima, em 1977; a Declaração do México, em 2007, que afirmou a independência das ISC «como condição de existência, e não como um favor»; a resolução da Assembleia Geral das Nações Unidas, em 2011; os princípios da INTOSAI sobre o valor e os benefícios das ISC, em 2013; a Agenda 2030, em 2015; e a abordagem das alterações climáticas na XIII Assembleia da OISC-CPLP, em 2025. «Controlar não é um fim em si, controlar é um serviço», sublinhou.
No espaço lusófono, recordou, a missão ganha feição própria. Os países da Comunidade são herdeiros da tradição do Tribunal de Contas, com função jurisdicional, fiscalização prévia, concomitante e sucessiva, julgamento de contas e poder sancionatório, que se distingue do modelo anglo-saxónico do auditor-geral. A diversidade, considerou, é uma vantagem: permite trocar experiências, e a língua comum permite-o «sem dificuldades de serviços de tradução». Já não basta, acrescentou, avaliar se a despesa foi executada dentro dos marcos legais: pergunta-se se foi útil, se chegou a quem devia chegar e se deixou um legado duradouro.
Primeira tese: a digitalização
A transformação digital tem, para uma ISC, uma dupla face: é uma ferramenta do auditor e é, ao mesmo tempo, objecto da auditoria. Como ferramenta, mudou o que é possível fazer. Se durante décadas os auditores trabalharam por amostragem, hoje a análise de dados permite examinar populações inteiras de transacções, cruzar bases de dados de origens diferentes e detectar padrões anómalos. O palestrante citou um caso de estudo da INTOSAI, ligado ao Tribunal de Contas da União, do Brasil, em que o cruzamento de dados revelou comportamentos anómalos repetidos num vasto universo de empresas. Falou também da auditoria contínua, que acompanha os factos quase em tempo real e começa a substituir o modelo tradicional, e da inteligência artificial, que ajuda a identificar riscos.
Mas o risco, avisou, é um fosso: os Estados digitalizam-se a uma velocidade que as ISC nem sempre acompanham. Uma coisa é receber relatórios, outra é questionar quem detém os sistemas que os produzem. Em Angola, notou, a gestão das finanças públicas assenta em sistemas integrados, como o SIGFE, cada um deles simultaneamente instrumento de gestão e fonte de risco. As ISC devem digitalizar-se «à velocidade dos Estados»; se não o fizerem, o controlo perde relevância.
Segunda tese: a sustentabilidade
A sustentabilidade obriga o controlo a olhar para além do exercício económico presente e do orçamento, sobretudo por causa das despesas plurianuais e dos planos nacionais de desenvolvimento. Armando Manuel destacou o Objectivo de Desenvolvimento Sustentável 16, que se liga a instituições eficazes, responsáveis e transparentes, e lembrou que a auditoria ambiental, o acompanhamento das finanças verdes, o relato de sustentabilidade das entidades públicas e a gestão dos recursos naturais são hoje matérias de controlo, num contexto em que os países procuram converter recursos não renováveis em renováveis e em que os minerais críticos ganham atenção. Incentivou as auditorias coordenadas entre os países da Comunidade, à semelhança da primeira, sobre áreas protegidas.
E concluiu com a dimensão intergeracional: «Quem gasta hoje o que pertence a quem vai nascer amanhã precisa de ser controlado em nome daqueles que ainda não têm voz.»
Terceira tese: a transparência
A transparência é aquilo que converte o trabalho técnico das ISC em confiança pública. «Um relatório de auditoria que ninguém lê não tem validade», afirmou, e um relatório cuja linguagem não satisfaz quem beneficia da auditoria também não é benéfico. Transparência significa orçamentos abertos, relatórios publicados em linguagem acessível, dados abertos à sociedade civil, aos académicos e à imprensa, e canais de participação dos cidadãos. E, alertou, as ISC devem comunicar bem, o que não é o mesmo que promover-se a si próprias.
O palestrante apontou referências como o PEFA, o diagnóstico da qualidade da despesa e da gestão das finanças públicas produzido pelo Banco Mundial, e o Código de Transparência Fiscal do Fundo Monetário Internacional, que os países que melhor evoluem tratam como roteiro de reforma, e não «como uma nota de exame». Para os fundos soberanos, referiu os Princípios de Santiago, que uniformizam o reporte.
Uma comunidade desigual, mas com condições para andar mais depressa em conjunto
Num rápido diagnóstico da Comunidade, Armando Manuel recordou que as instituições têm designações e desenhos próprios (Tribunal de Contas em Angola, Brasil, Cabo Verde, Guiné-Bissau, Portugal e São Tomé e Príncipe; Tribunal Administrativo em Moçambique; Câmara de Contas em Timor-Leste) e que há diferenças em recursos e na capacidade de reter talentos. Mas, disse, a Comunidade tem «activos que muitas outras comunidades gostariam de ter»: é «desigual, mas com todas as condições para andar mais depressa em conjunto, e não cada um andando sozinho».
Seis desafios para o futuro
Olhando em frente, identificou seis desafios que determinarão se o controlo acompanha a revolução digital: o acesso aos dados e a independência tecnológica («de quem é a soberania dos sistemas?»); o talento e o capital humano, com perfis híbridos que juntem auditoria, ciência de dados e tecnologias da informação, e a aposta nos jovens, «nativos digitais»; a ética e a governação da inteligência artificial, porque «o auditor responde pelas suas conclusões e nenhum algoritmo responderá por ele»; a cibersegurança, já que a resiliência digital faz parte da independência das instituições; o risco do fosso digital, incluindo o acesso à electrificação e a outros serviços básicos, que obriga as ISC a olhar não só para a legalidade da despesa mas para a sua qualidade; e a ideia, vinda da academia, de que quem fiscaliza deve ser fiscalizado, para que as ISC se tornem mais inovadoras, produtivas e efectivas.
O testemunho de quem gere um fundo soberano
Armando Manuel partilhou ainda a visão de quem gere activos de um fundo soberano, «por natureza, um instrumento de sustentabilidade», que existe para transformar riqueza finita em riqueza duradoura, proteger a economia da volatilidade e garantir que as gerações futuras também beneficiem dos recursos de hoje. Notou que boa parte dos países tem sido pouco eficaz a monitorizar o cumprimento das medidas de poupança, e que muitos decidem primeiro o que gastar e só depois olham para o que sobrou. Lembrou que Angola usou recursos do Fundo Soberano para suprir défices durante a pandemia de Covid-19, e que seria desejável ter acumulado mais poupança para acudir à economia em outras crises. Explicou também que o Fundo Soberano de Angola investe em mais de 20 jurisdições, o que exige normalização de regras e prazos de reporte mais alargados, e que, como outros fundos, está sujeito às normas internacionais de relato financeiro, com avaliação anual dos investimentos e auditoria.
Da sua experiência como gestor, deixou duas ideias: «a melhor auditoria é aquela que nos diz o que nós não queríamos ouvir, a tempo de corrigirmos», e o controlo exigente, longe de ser um obstáculo, protege o gestor. E duas aprendizagens: nenhuma reforma digital resiste sem apropriação institucional («não basta comprar um sistema, é preciso que as pessoas compreendam o sistema») e «a transparência não se decreta»: constrói-se com hábito, e o hábito constrói-se com consequências para quem não cumpre.
Seis iniciativas concretas para a Comunidade
Para terminar «não com um diagnóstico, mas com propostas», o palestrante sugeriu às ISC da CPLP seis iniciativas realistas. A primeira é uma plataforma lusófona de partilha de metodologias e de ferramentas de auditoria de dados, «para que ninguém tenha de reinventar a roda». A segunda, mais auditorias coordenadas, em particular sobre os Objectivos de Desenvolvimento Sustentável, nas áreas da electricidade, da água, do saneamento e dos recursos naturais, para ganhar metodologia comum, comparação entre países e uma só voz sobre matérias comuns. A terceira, uma academia, que não precisa de ser um edifício, mas um espaço de partilha de conhecimento, formação contínua e mentoria por ISC mais avançadas. Propôs ainda uma rede e um laboratório de inovação liderado pelos jovens, com orçamento, problemas reais e liberdade para experimentar sob supervisão, e o compromisso de publicar e comunicar aos cidadãos os resultados das auditorias, por exemplo através de um orçamento cidadão, «um documento compacto, enxuto, com linguagem leve».
Confiança, e uma palavra final aos jovens
Armando Manuel recordou que, quando digitalização, controlo e transparência caminham juntos, geram confiança, e que a confiança entre cidadãos e Estados está a ser posta à prova em várias partes do mundo. As ISC, defendeu, têm um papel relevante a desempenhar para construir a confiança dos cidadãos no Estado e das gerações futuras de que o que lhes foi legado não foi gasto por antecipação.
Dirigindo-se aos jovens auditores, deixou a «palavra final»: «Não esperem pela permissão de aprender, para propor novas ideias, para analisar métodos que podem trazer benefícios nas nossas rotinas. As instituições que hoje representamos só serão relevantes amanhã se vocês as fizerem relevantes.» E concluiu que, num mundo em que a confiança é o recurso mais escasso, as ISC da Comunidade têm a oportunidade rara de serem, juntas, «a garantia de que a língua que nos une é também a língua da transparência e do progresso».
A palestra integra o IX Seminário da OISC-CPLP, que decorreu em Luanda de 27 a 29 de Outubro. O texto integral da intervenção está disponível no microsite do evento, em seminario.tcontas.ao.