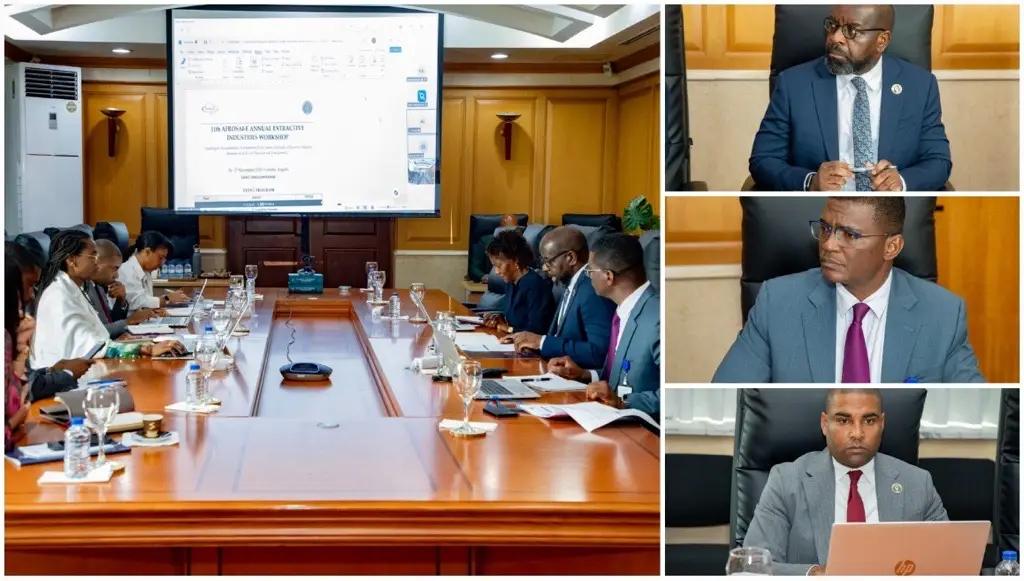
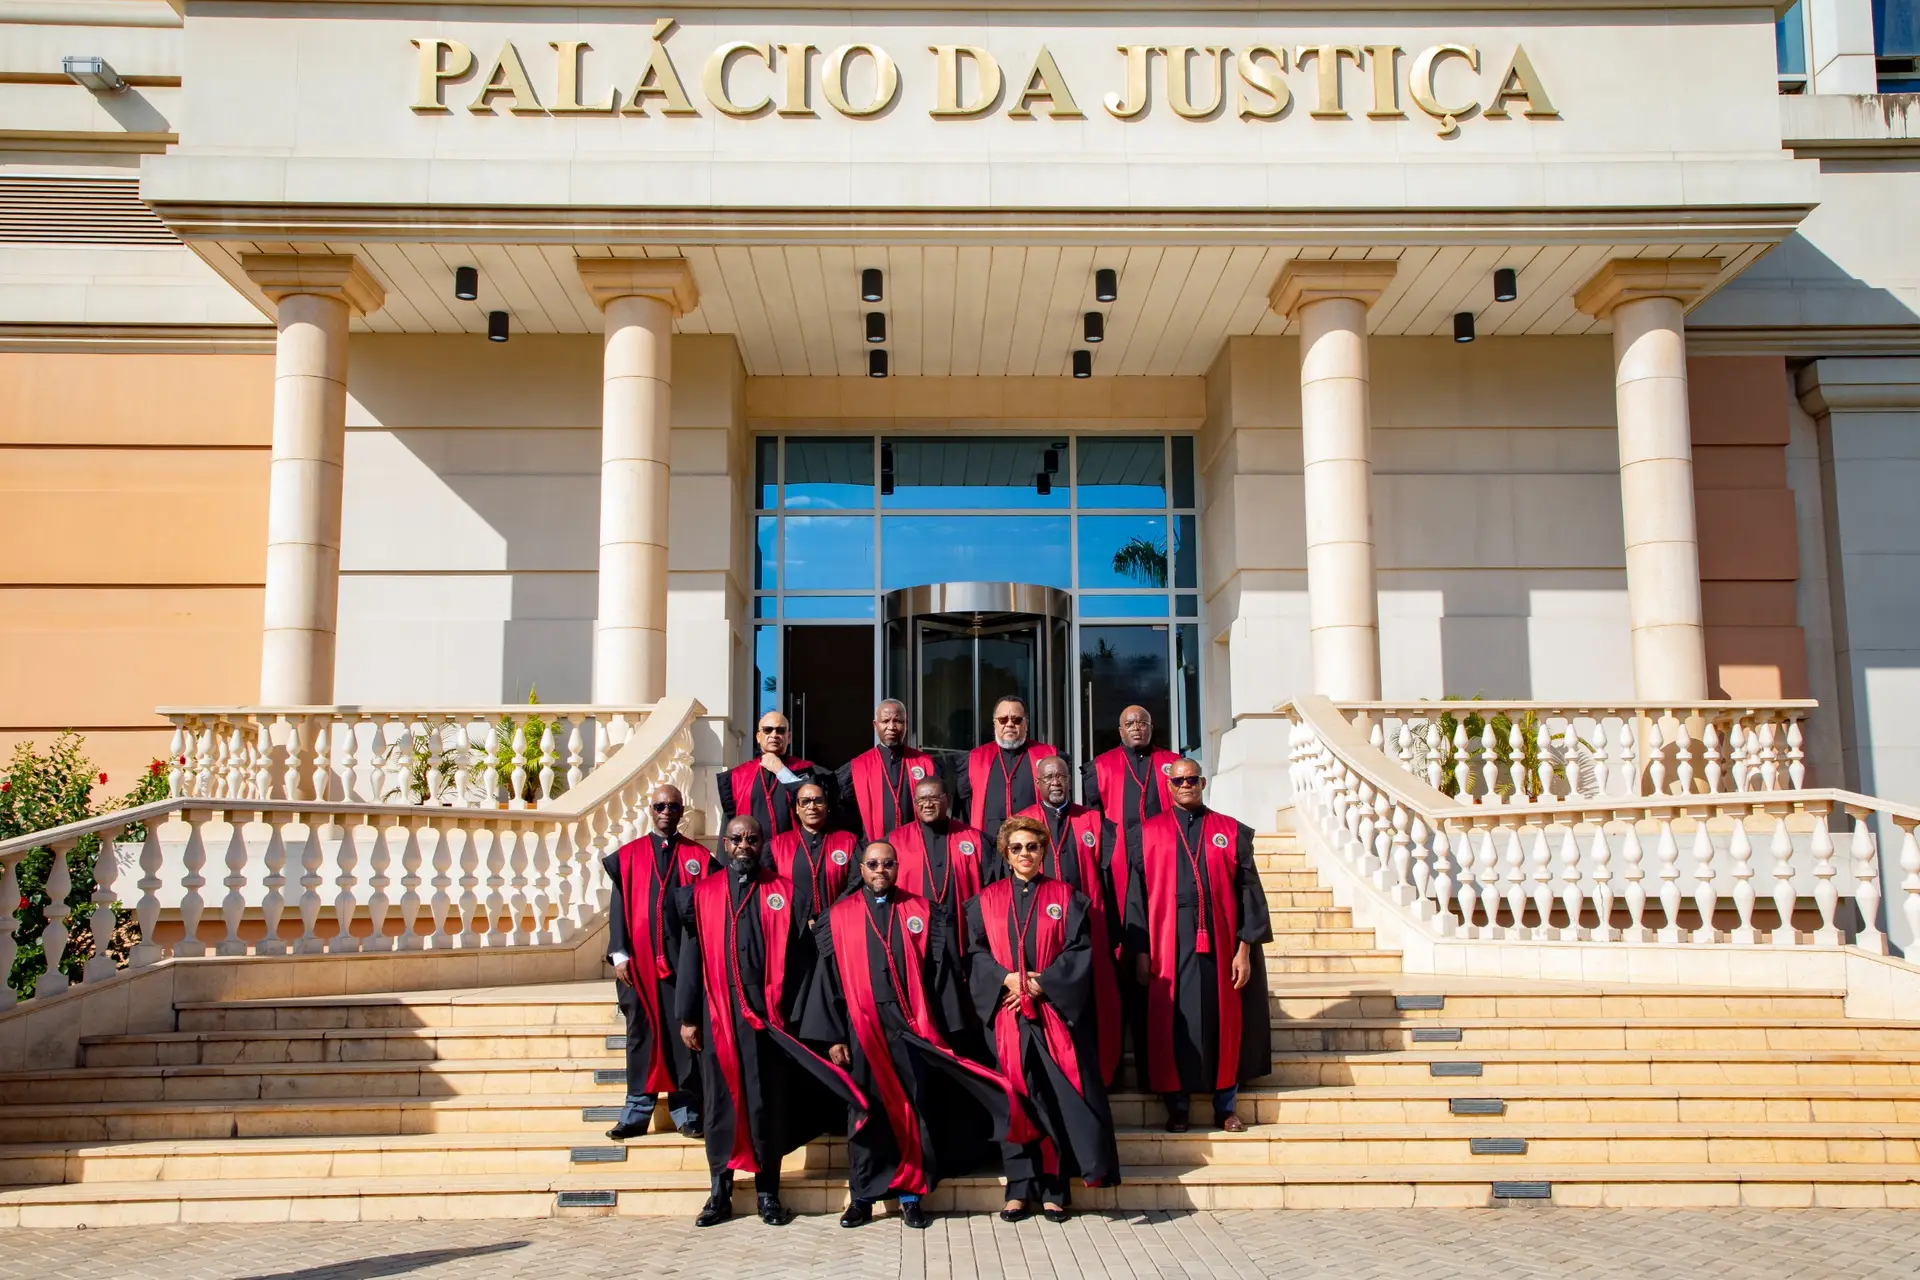
O Plenário do Tribunal de Contas de Angola apreciou e aprovou, na 8.ª Sessão Plenária Ordinária, o Plano Anual de Fiscalização de 2027. O Plano propõe 74 auditorias, das quais 19 transitam de 2026 e 55 são novas, e prevê a verificação interna de contas de entidades seleccionadas de entre as 4928 registadas no SIGE.
O Plano Anual de Fiscalização é o instrumento que define, para o ano seguinte, as acções de fiscalização do Tribunal, as entidades-alvo, o calendário, os recursos e os custos. O documento foi apresentado ao Plenário pelo Director dos Serviços Técnicos, Dr. Adilson Cardoso, e está alinhado com o Plano Estratégico 2024-2028, assente na legalidade, na eficiência, na transparência e na responsabilização.
O Plano identifica as entidades públicas que deverão ser objecto de auditoria em 2027, bem como as que ficarão sujeitas à verificação interna das respectivas contas, com o objectivo de reforçar a transparência e a prestação de contas.
Como são escolhidas as entidades
A selecção das entidades obedece a critérios como:
• a materialidade, isto é, o volume de recursos do Orçamento Geral do Estado e das receitas que a entidade arrecada;
• a relevância institucional, territorial e estratégica da entidade;
• o histórico de irregularidades, nomeadamente o que consta do Parecer sobre a Conta Geral do Estado;
• as denúncias fundamentadas;
• o tempo decorrido desde a última auditoria, quando é de três anos ou mais.
As acções distribuem-se pela administração local, pela administração central, pelas representações diplomáticas e consulares, pelos órgãos de justiça e pela administração indirecta. Incluem também a fiscalização de programas e políticas públicas, como a da primeira infância, e a fiscalização concomitante dos contratos não sujeitos a fiscalização preventiva.
As auditorias estão previstas para o período de Janeiro a Junho de 2027. De Julho a Dezembro, o Tribunal analisa os processos de verificação interna de contas, os contraditórios e outras diligências.
O Plano não esgota a actividade do Tribunal. Segundo lembrou o Director, a Corte poderá realizar outras acções de fiscalização por iniciativa própria ou a pedido da Assembleia Nacional, nomeadamente na sequência de denúncias.
Balanço de 2026 e riscos
O Plano de 2026 previu 96 acções, 66 auditorias e 30 verificações de contas, a que se somaram auditorias extra-plano e acções de acompanhamento. Os principais constrangimentos foram a necessidade de reforçar e especializar os recursos humanos, a recepção tardia de contas, a insuficiência de documentos de suporte e o elevado volume de relatórios e diligências processuais. Segundo o Director, o Tribunal recebeu este ano mais de 300 pedidos de prorrogação de prazo para a prestação de contas.
Para 2027, o Plano identifica como riscos elevados a insuficiência de técnicos com qualificação e experiência e a falta de cooperação das entidades na entrega de documentos. Como riscos médios, aponta a aprovação tardia do Plano, as contas entregues fora de prazo, a falta de resposta às intimações e a falta de controlos internos.
Entre as medidas de mitigação, destacam-se o desenvolvimento das capacidades e a profissionalização dos técnicos, a definição de marcos processuais com alertas semanais e o acompanhamento semanal dos prazos processuais através de uma aplicação de gestão processual na Contadoria-Geral.
No final do debate, o Plenário aprovou o Plano de Fiscalização para 2027. Os Juízes Conselheiros apontaram aspectos de forma e de conteúdo, entre eles a indicação dos Juízes Relatores nas acções do balanço de 2026 e a distinção entre auditorias e verificação externa de contas.
Texto: Alexandre Cose
Foto: Mauro Teixeira