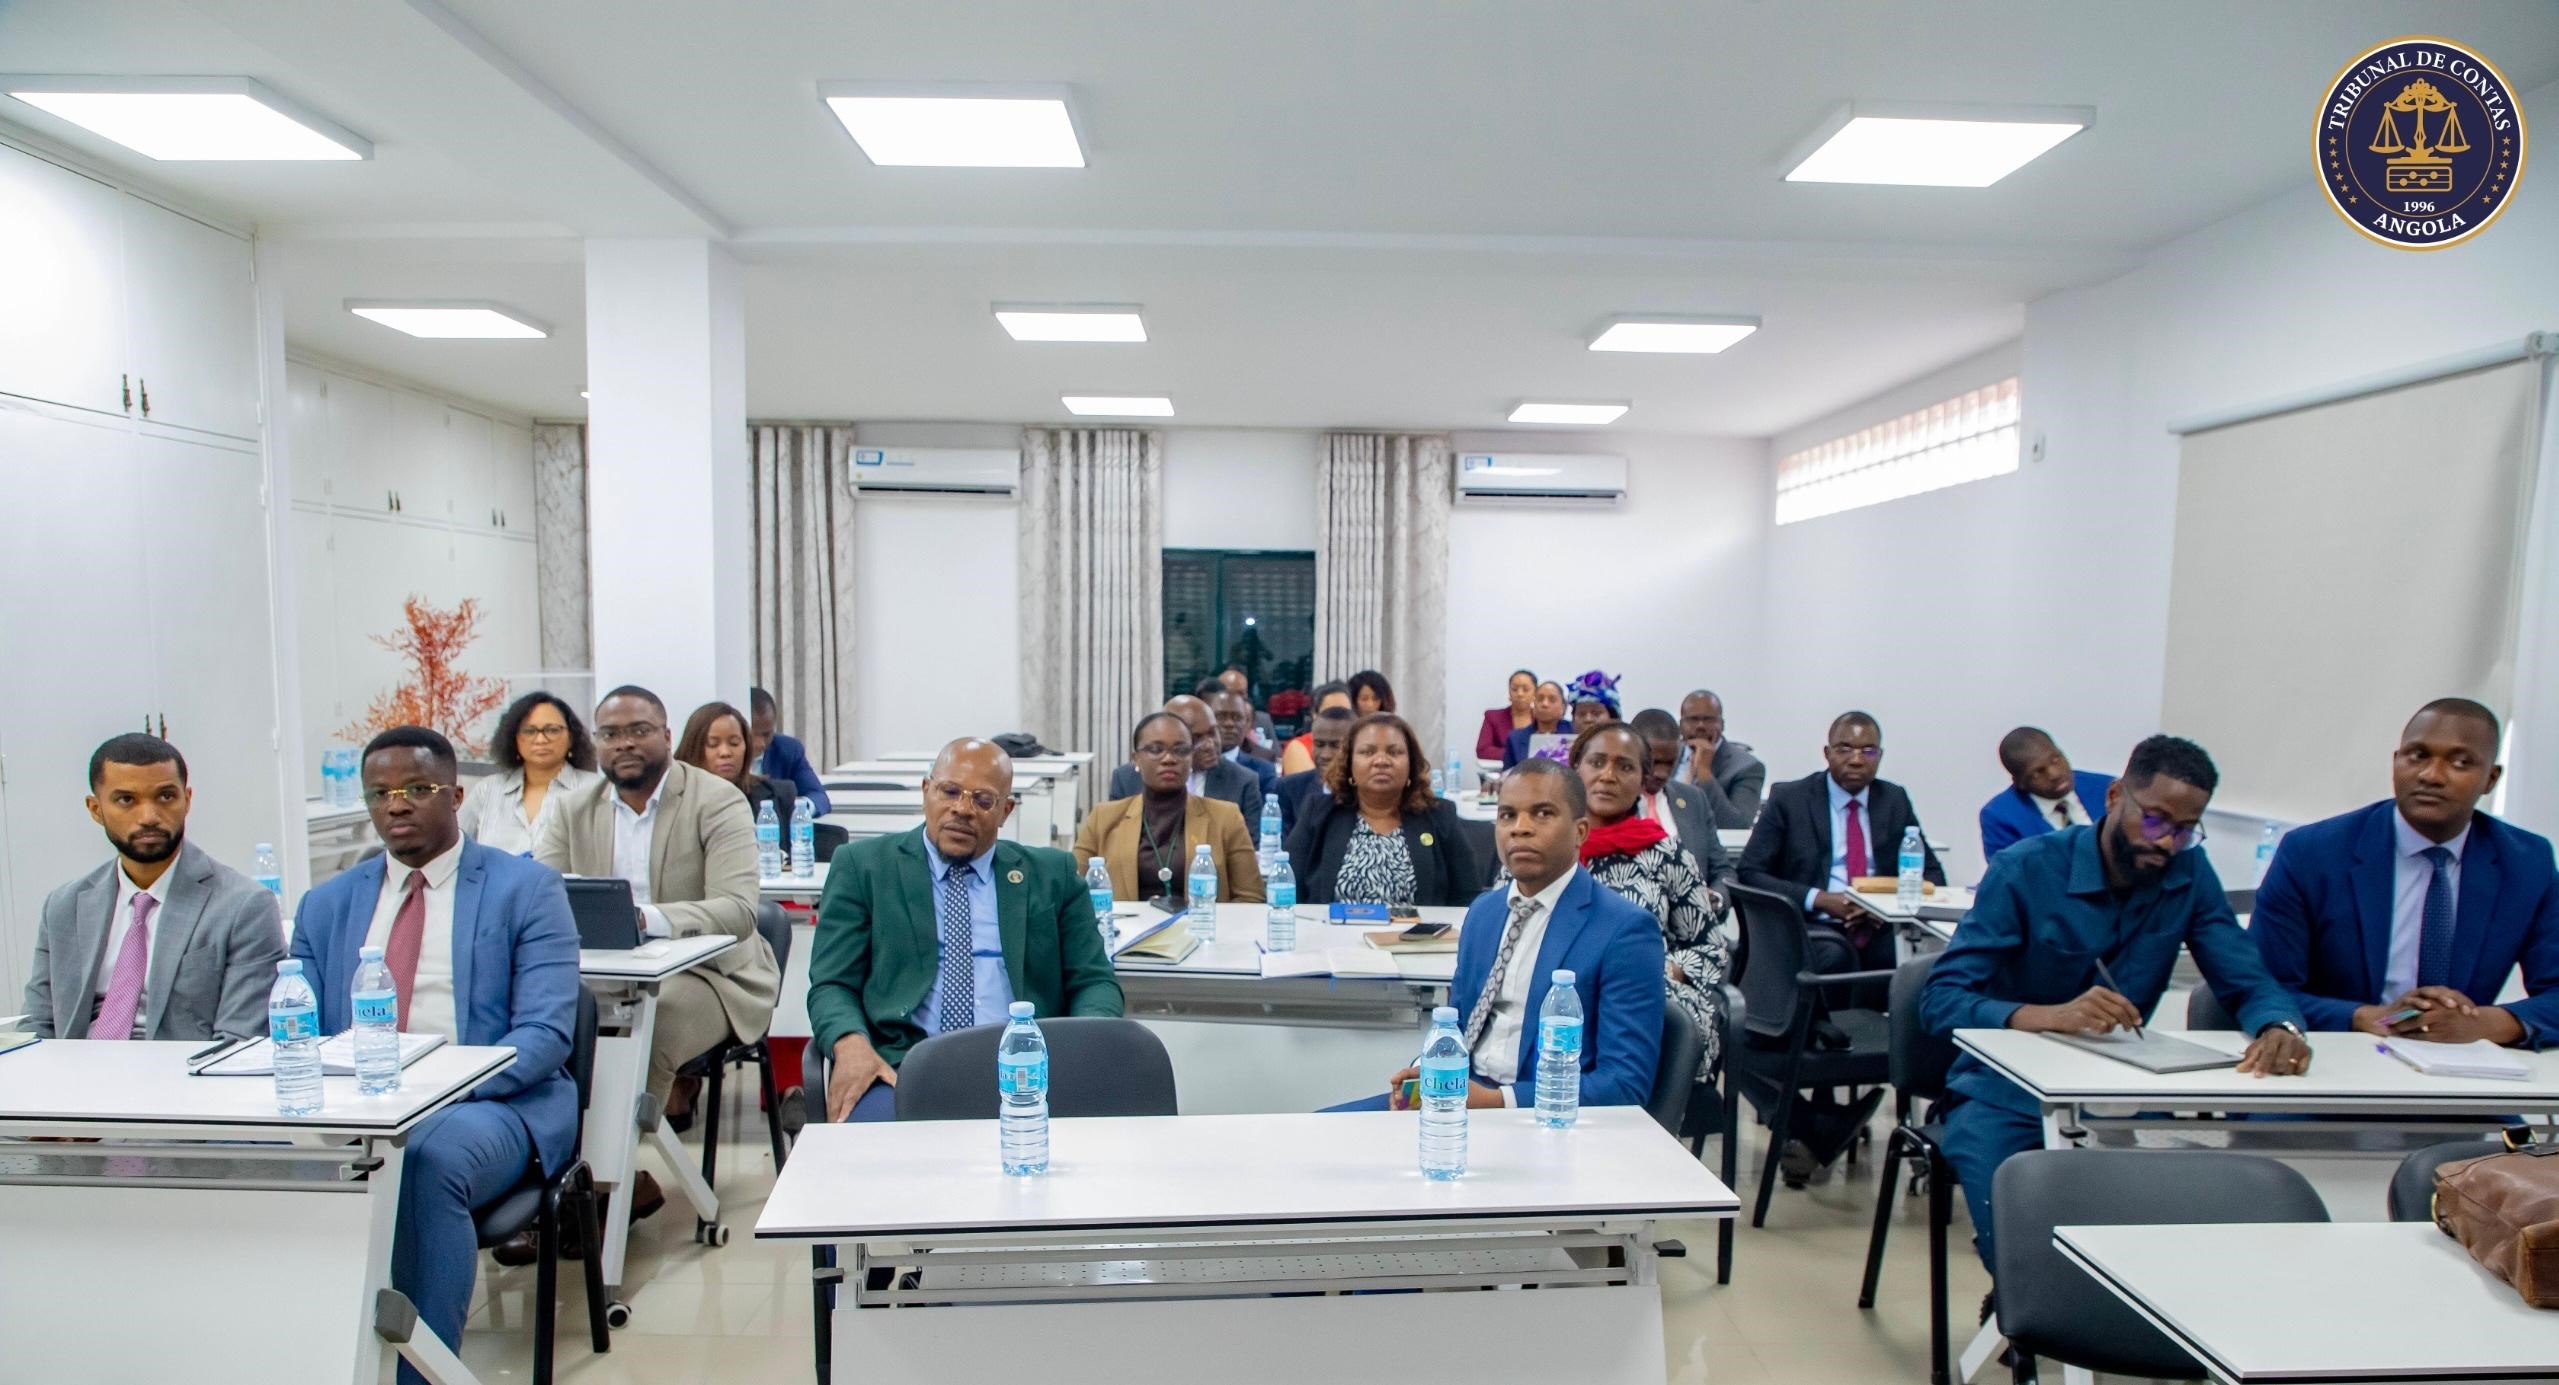
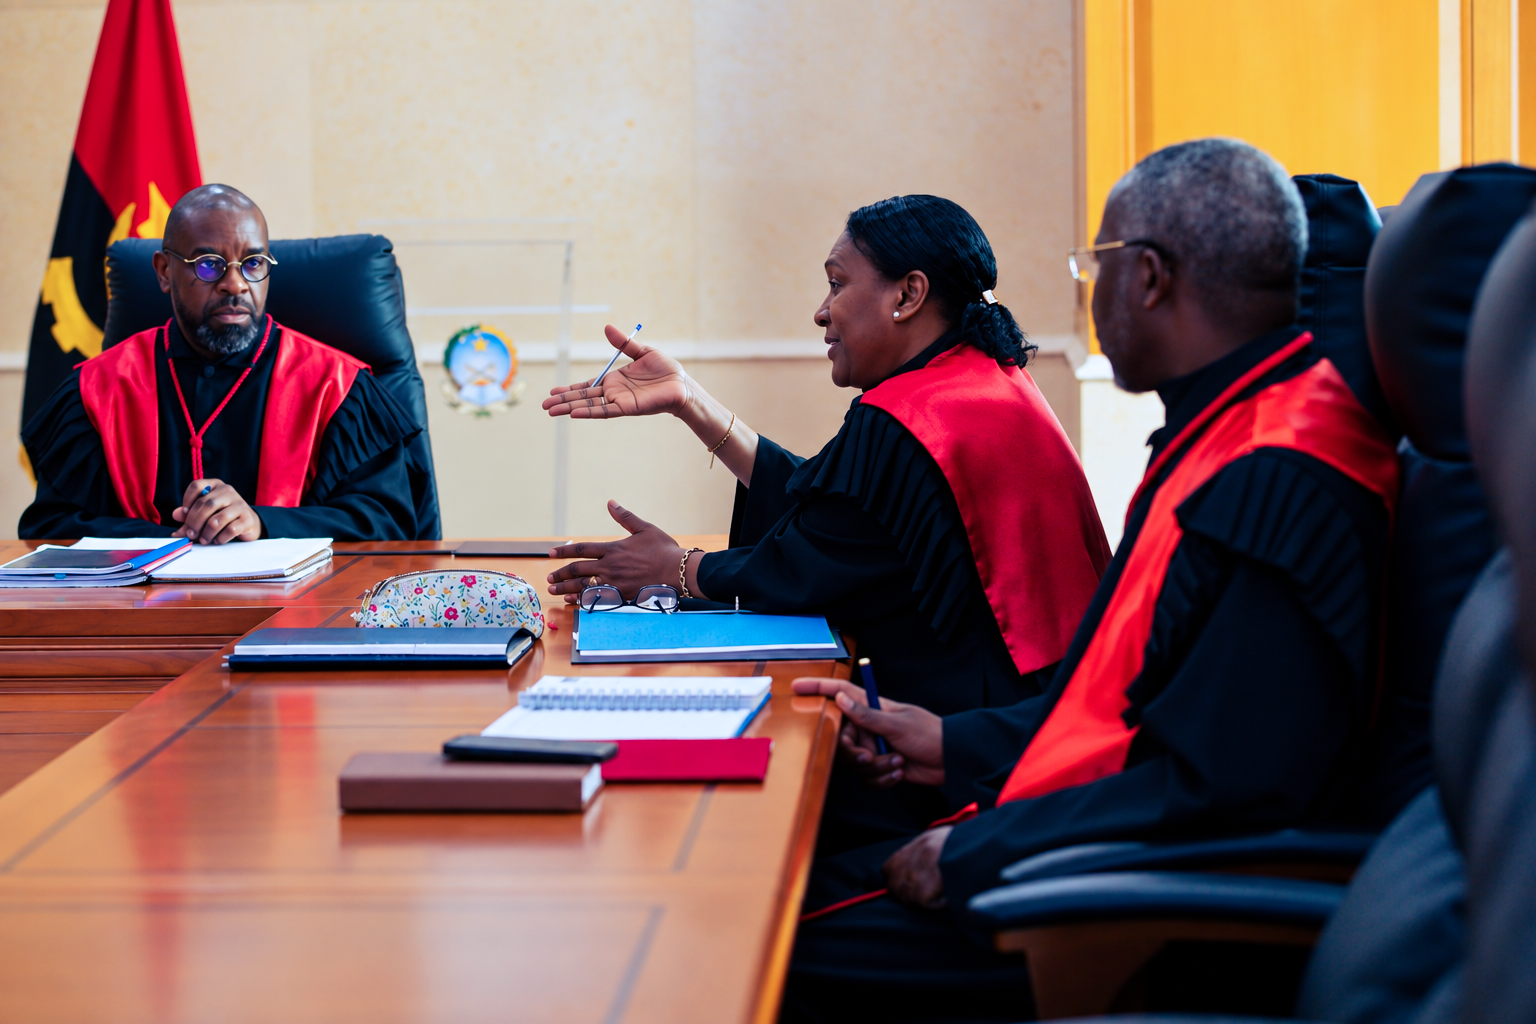
Em sessão plenária, de Setembro de 2026, a Primeira Câmara aprofundou a distinção entre auditorias, inquéritos e averiguações, reafirmando que a natureza de cada instrumento — e não a designação que lhe é dada no momento da sua utilização — determina o formalismo processual aplicável.
A actividade jurisdicional do Tribunal de Contas não se esgota na apreciação de processos de visto, na fiscalização prévia ou na fiscalização sucessiva das contas públicas. Pressupõe também um trabalho contínuo de uniformização de entendimentos entre os seus Juízes Conselheiros, de modo a assegurar que os diferentes instrumentos processuais ao seu dispor sejam utilizados de forma coerente, previsível e conforme à sua natureza e finalidade próprias.
Foi nesse quadro que a Primeira Câmara, reunida em sessão plenária, clarificou procedimentos relativos à realização de auditorias em sede de fiscalização concomitante, bem como à utilização de inquéritos e averiguações no âmbito de processos em curso.
O critério: a natureza do instrumento, não o nome que se lhe atribui
A questão de fundo discutida pelos Juízes Conselheiros pode formular-se da seguinte maneira: que formalismo processual se aplica quando, no decurso de um processo de visto ou de uma auditoria, se torna necessário recorrer a um instrumento adicional de apuramento de factos?
A resposta fixada pelo Plenário assenta num critério material, e não meramente nominal: é a natureza e a finalidade do instrumento utilizado que determina o regime processual aplicável, independentemente da designação que lhe seja dada no momento em que o Juiz decide recorrer a ele.
Auditorias em sede de fiscalização concomitante
Relativamente às auditorias, ficou reafirmado que, quando determinadas no âmbito de processos de visto e realizadas em sede de fiscalização concomitante, observam o formalismo aplicável às auditorias enquanto tal, devendo ser enquadradas nos mecanismos de aprovação competentes.
Esta posição assegura que uma auditoria não perde as garantias processuais que lhe são próprias apenas por ter origem num processo de visto, em vez de resultar de um plano de auditorias autonomamente aprovado. O enquadramento da fiscalização concomitante nos mecanismos de aprovação competentes garante, assim, que a origem processual de uma auditoria não condiciona a extensão das garantias que a acompanham.
Inquéritos e averiguações: instrumentos instrumentais, não processos autónomos
Distinta é a situação dos inquéritos e das averiguações. Estes mecanismos destinam-se ao esclarecimento de factos concretos no interior de um processo já em curso — e foi precisamente quanto à sua autonomia processual que o Plenário entendeu necessário fixar um entendimento preciso.
Ficou estabelecido que os inquéritos e as averiguações não devem ser tratados automaticamente como processos autónomos. A sua função é, antes, instrumental: constituem mecanismos de que o Juiz pode lançar mão para esclarecer dúvidas, confirmar factos ou recolher elementos necessários à formação da sua decisão, no âmbito de um processo de visto ou de uma auditoria já instaurados.
Esta distinção tem consequências processuais concretas. Tratar um inquérito como processo autónomo, quando a sua função é meramente instrumental em relação a um processo-mãe, pode gerar tramitações, prazos e expectativas processuais que não correspondem à realidade da diligência em causa. Inversamente, reconhecer a sua natureza instrumental permite integrá-lo correctamente na tramitação do processo de que depende, sem duplicação de procedimentos nem equívocos quanto ao seu objecto.
Uma clarificação que se reflecte na própria documentação processual
A relevância desta discussão não ficou circunscrita ao debate em plenário. A clarificação do entendimento levou à introdução de uma emenda na acta da sessão anterior, de modo a que a posição do Plenário sobre esta matéria ficasse registada com a precisão que lhe é devida.
Este gesto — corrigir a própria acta para melhor traduzir um entendimento jurisprudencial — ilustra uma exigência que atravessa toda a actividade do Tribunal de Contas: a de que os seus próprios registos processuais reflictam, com rigor, as posições que fundamentam as decisões que posteriormente produz.
Jurisprudência interna como garantia de previsibilidade
Decisões desta natureza não resultam em alterações legislativas nem produzem, por si só, efeitos directos sobre terceiros. O seu valor é, no entanto, estrutural: contribuem para a formação de um entendimento jurisprudencial interno coerente, que orienta a actuação dos Juízes Conselheiros em casos futuros e assegura que situações processualmente semelhantes recebam tratamento semelhante.
Esta função de uniformização é especialmente relevante num tribunal cuja actividade combina natureza jurisdicional e função de controlo financeiro. A segurança jurídica que o Tribunal de Contas exige das entidades que fiscaliza — clareza quanto às regras aplicáveis, previsibilidade dos procedimentos, respeito pelas garantias processuais — pressupõe, em espelho, que o próprio Tribunal disponha de critérios claros e estáveis sobre a utilização dos seus instrumentos processuais.
É nesse sentido que decisões como a agora tomada pela Primeira Câmara, ainda que de alcance interno, integram o processo mais amplo de consolidação da actividade jurisdicional do Tribunal de Contas de Angola e do aperfeiçoamento contínuo dos seus procedimentos internos.
Alexandre Cose
Director do Gabinete de Comunicação Institucional e Imprensa — Tribunal de Contas de Angola