Na palestra aos jovens auditores do III Encontro da OISC-CPLP, o Juiz Conselheiro alertou que a IA só é útil se assente em dados fiáveis e numa administração digitalizada, e que a ética e a responsabilização continuam a ser humanas.
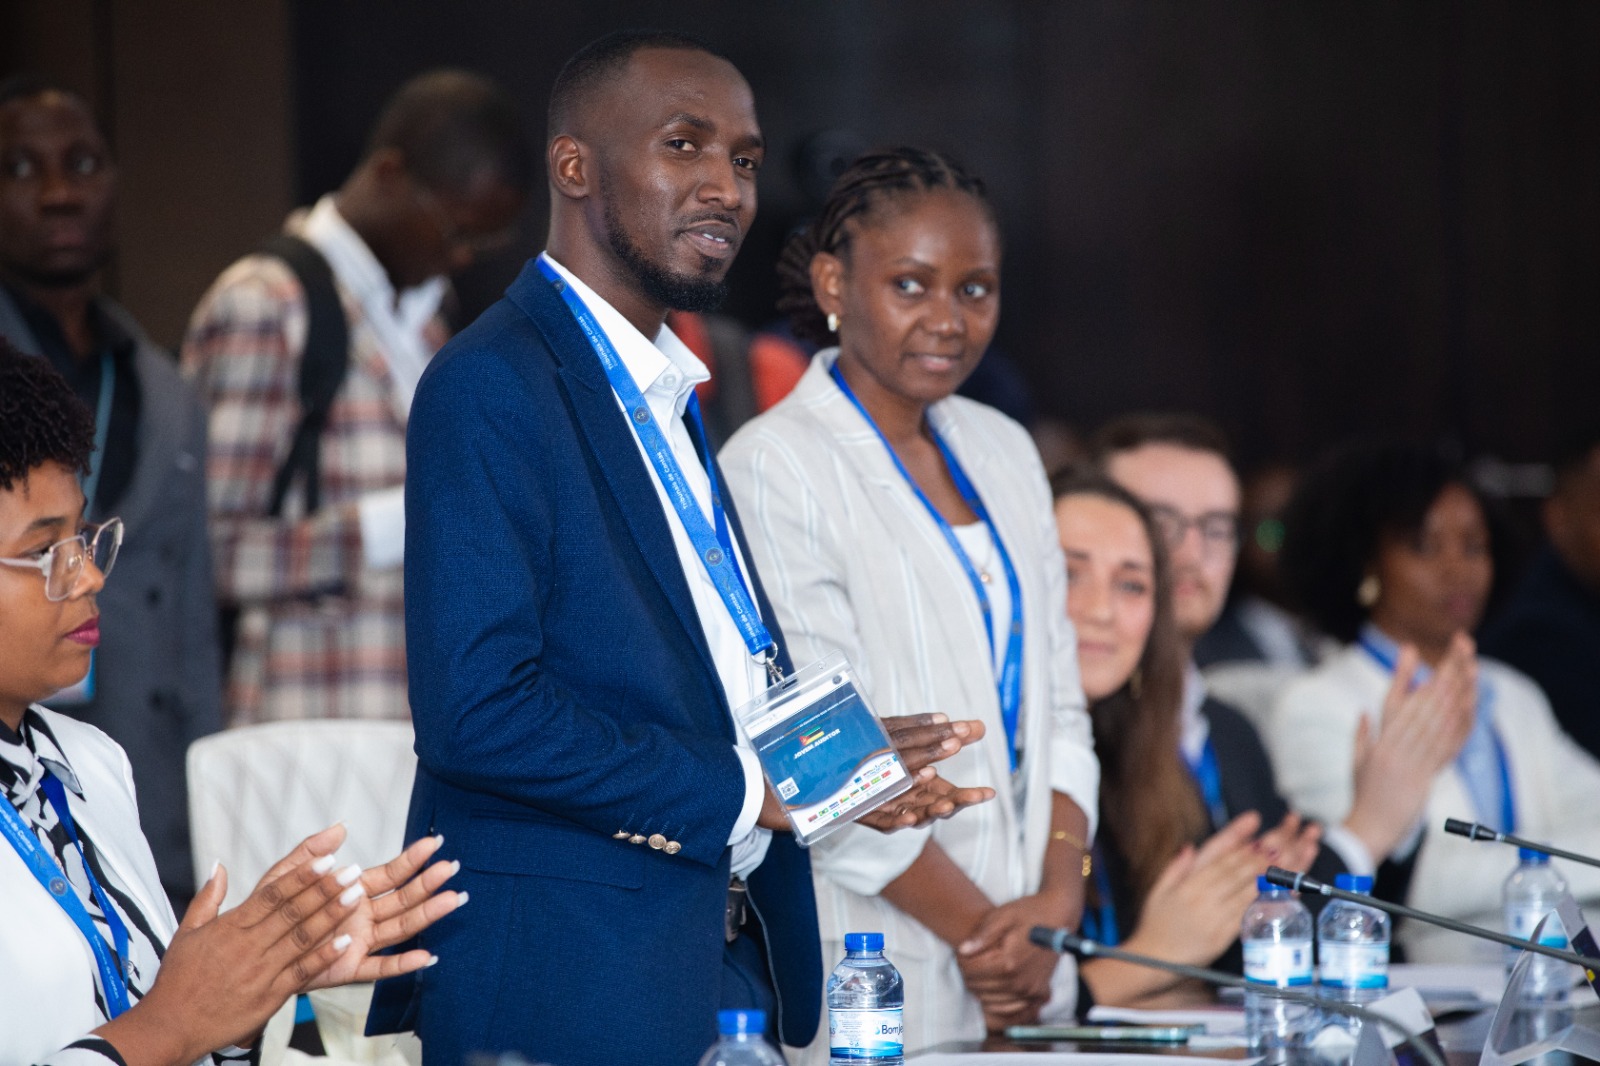
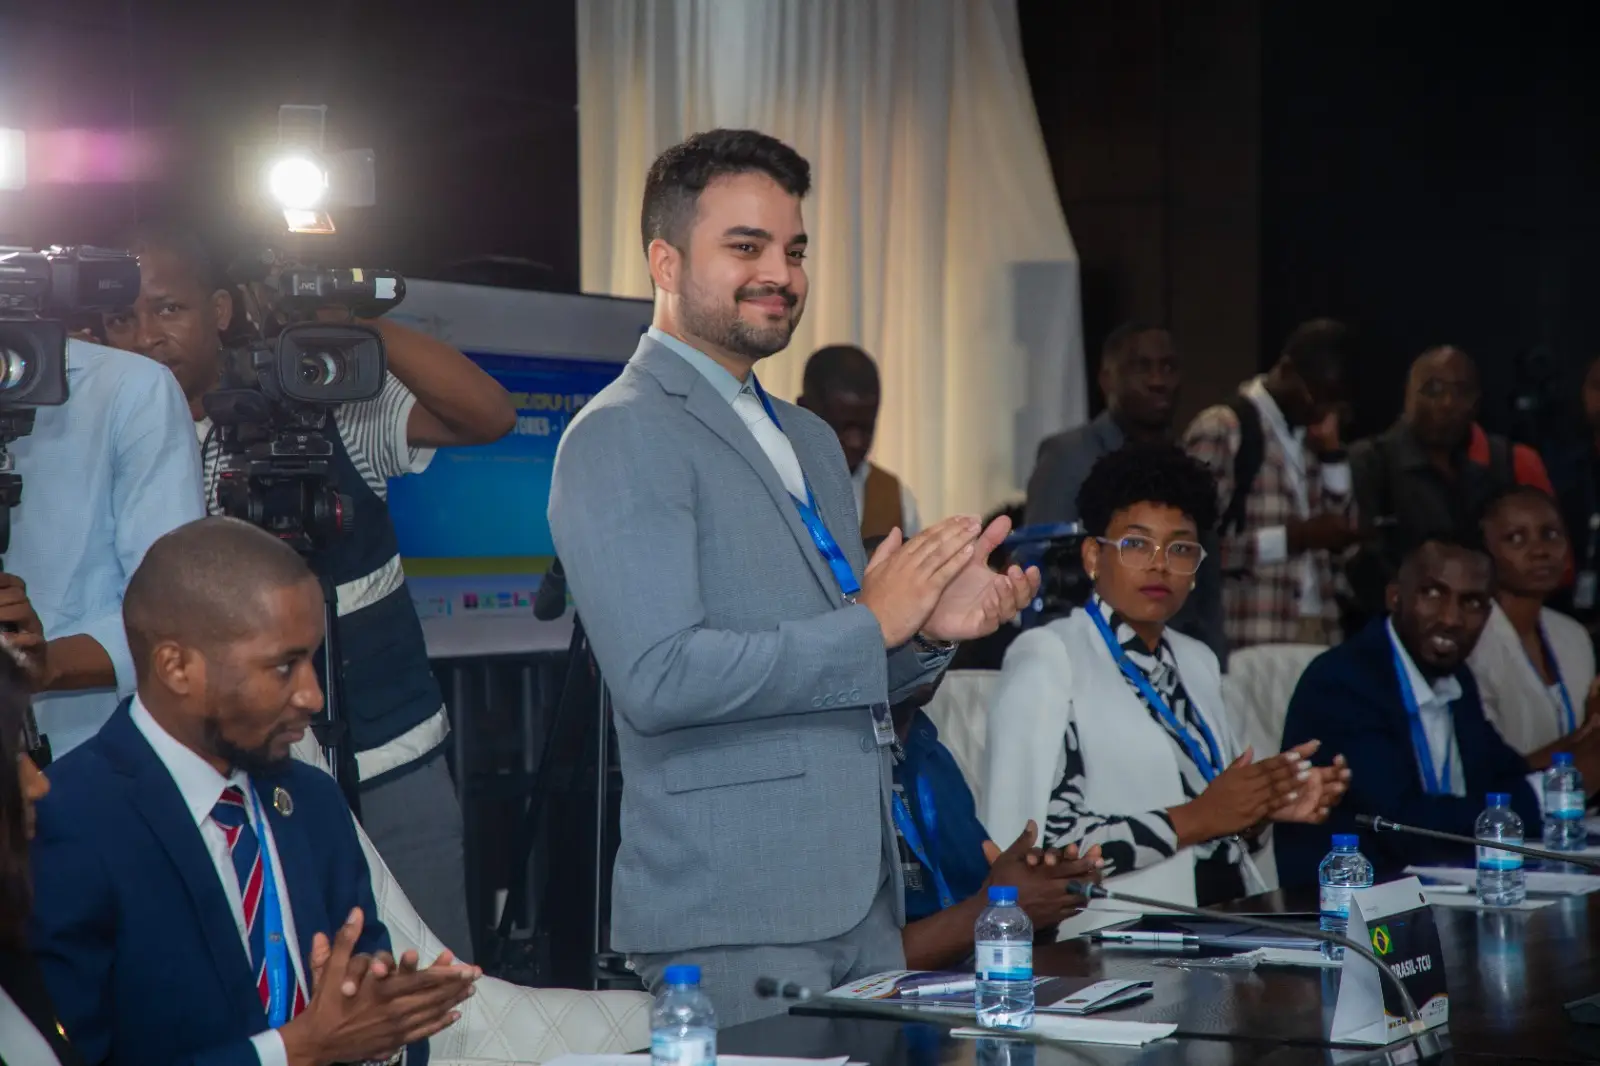
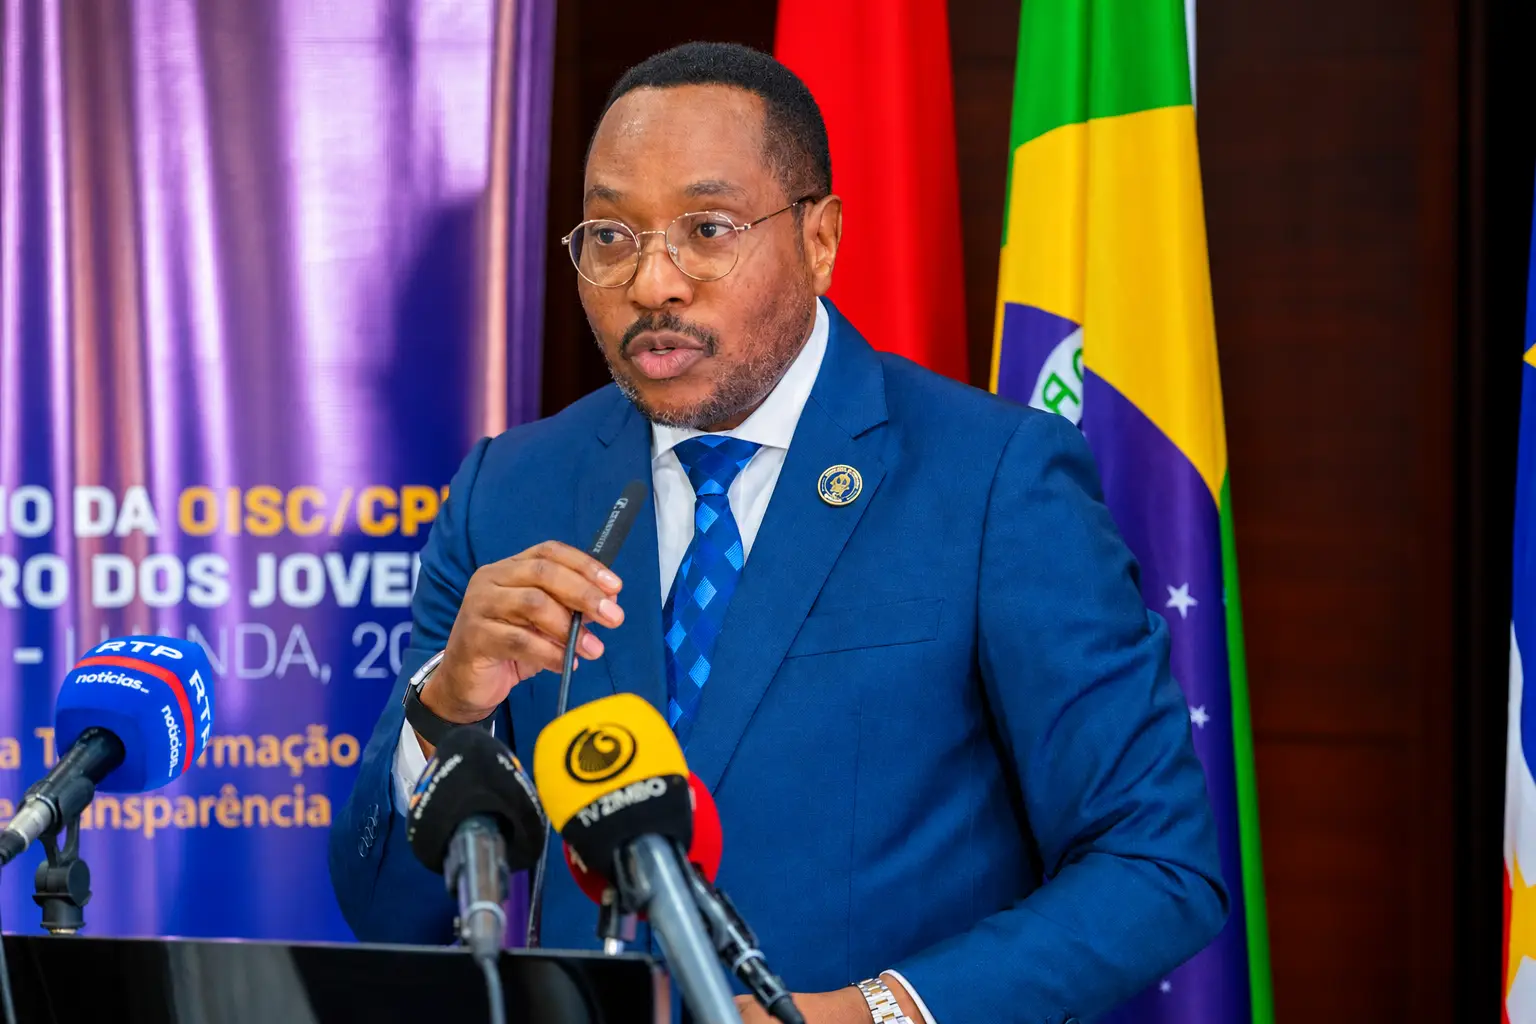
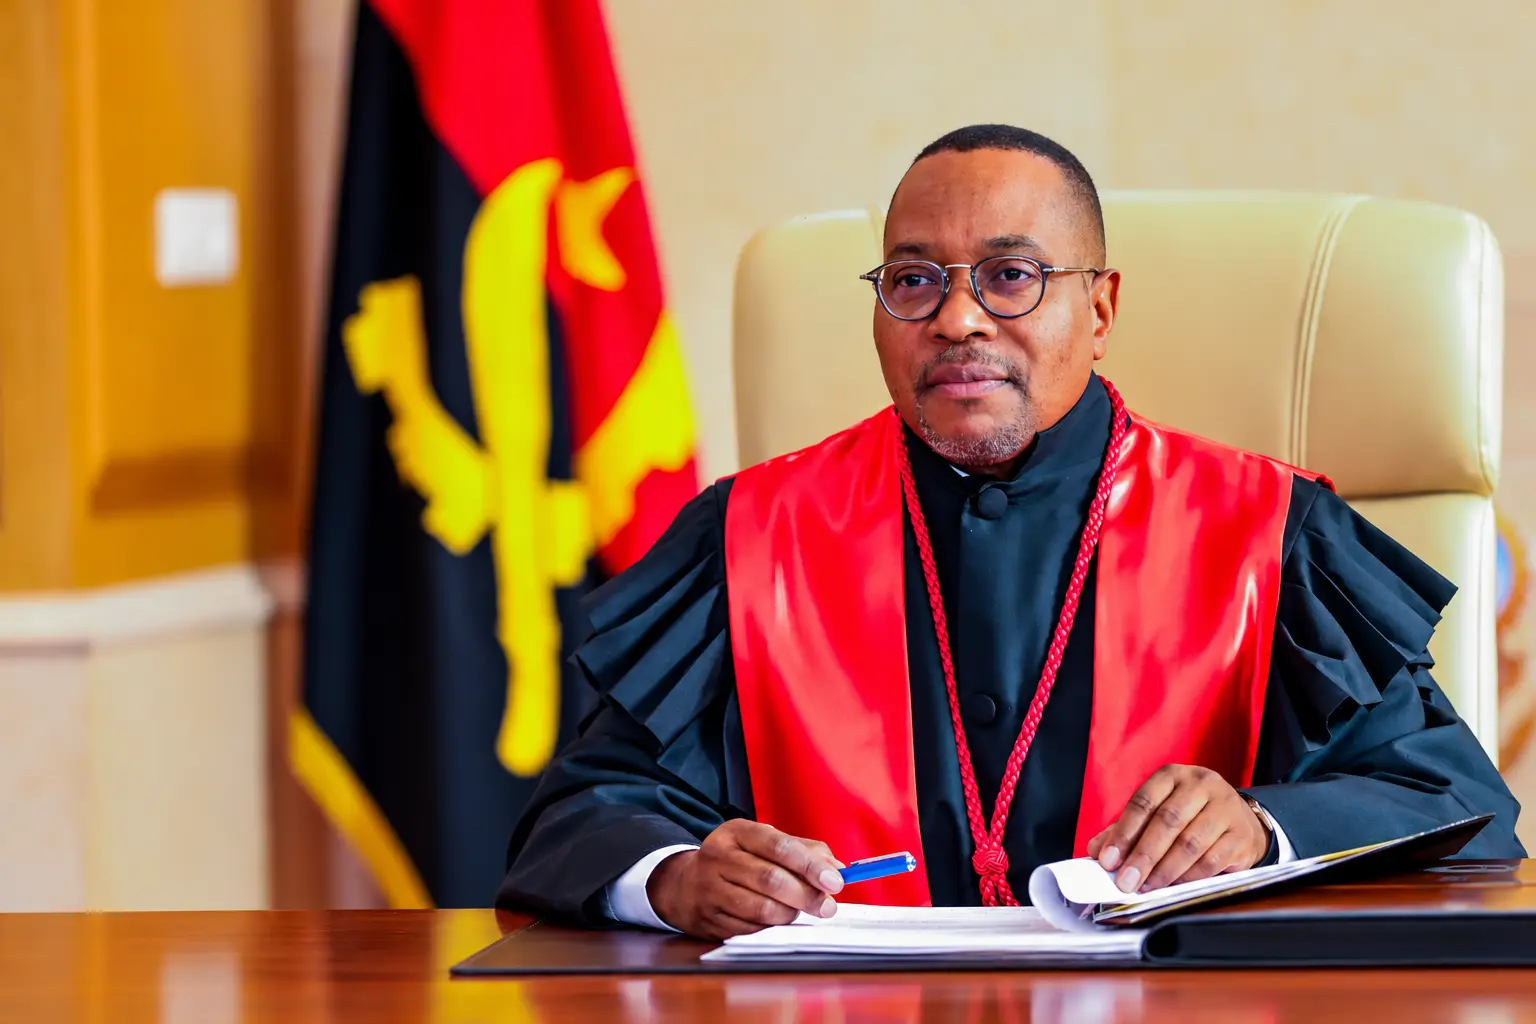
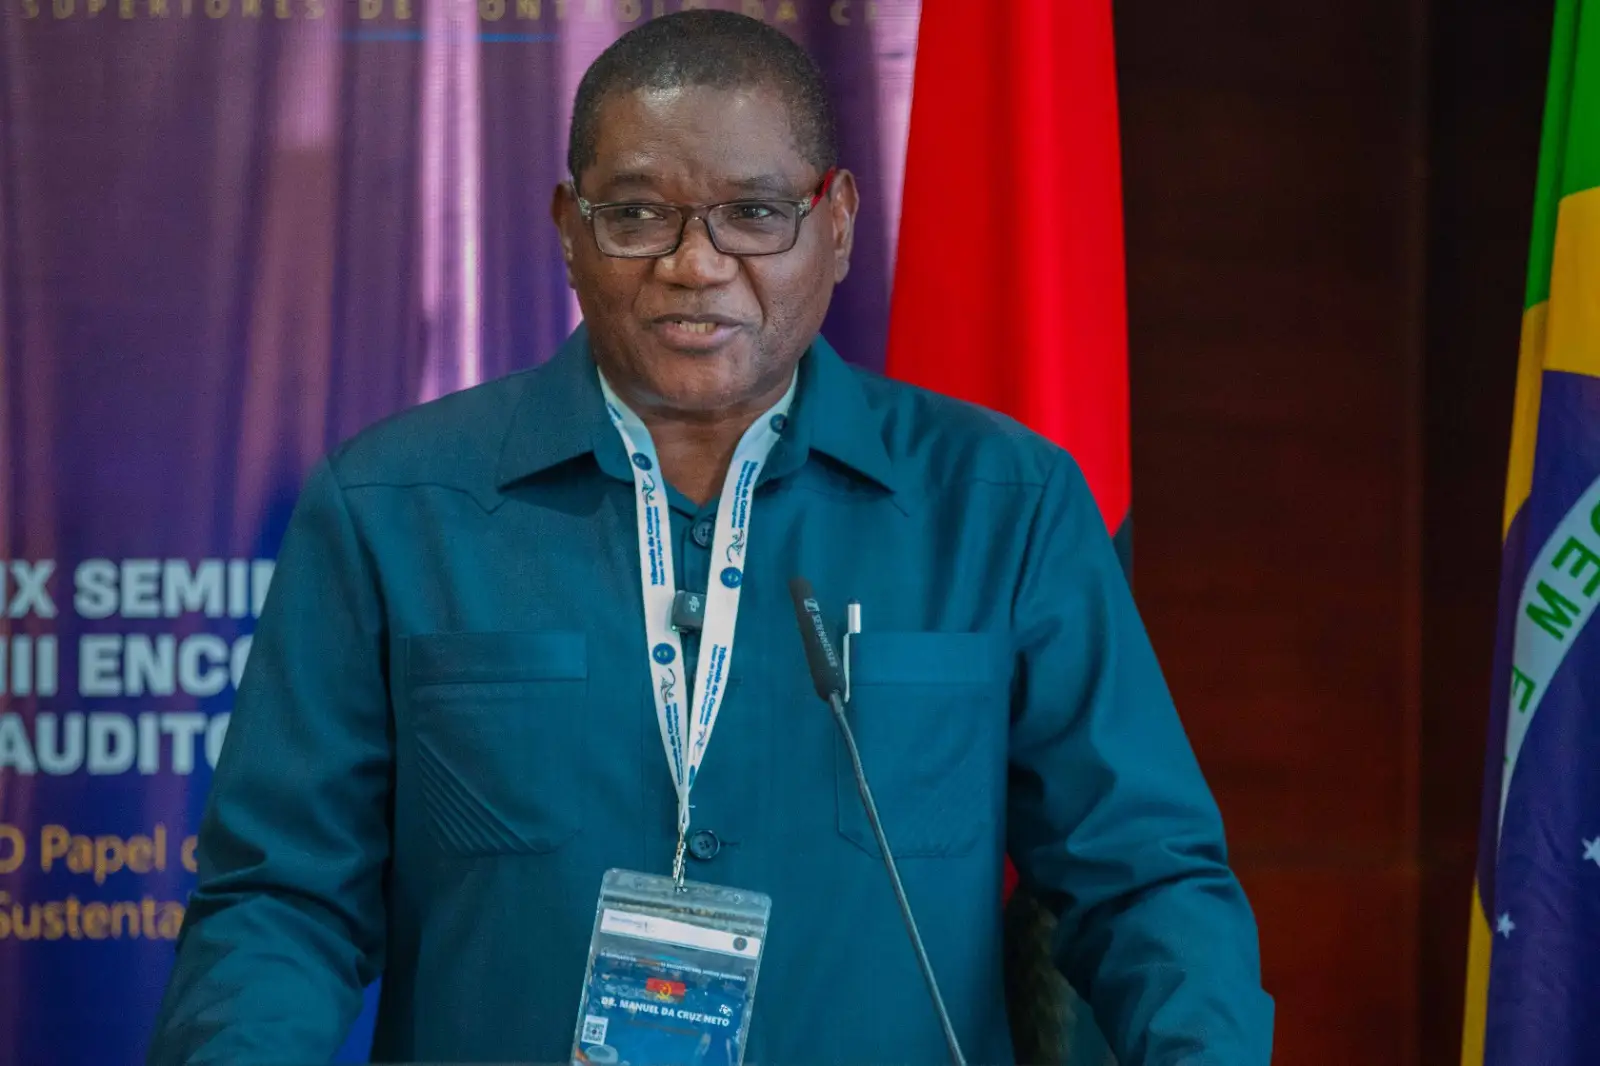
A inteligência artificial reforça a capacidade das Instituições Superiores de Controlo, mas não substitui o julgamento humano. Foi esta a ideia central da palestra «As ISC na era da Inteligência Artificial: oportunidades, riscos e desafios para a auditoria pública», proferida ontem, no primeiro dia do III Encontro dos Jovens Auditores, pelo Venerando Juiz Conselheiro Manuel da Cruz Neto, na Sala de Conferências «Cadeiras Brancas», no Palácio da Justiça, perante 18 jovens auditores de oito países da CPLP, no âmbito do IX Seminário da OISC-CPLP.
Um «casamento possível», mas que exige equilíbrio
Partindo da pergunta «ISC e inteligência artificial: um casamento possível?», o palestrante respondeu que sim, desde que haja equilíbrio. A IA, sublinhou, complementa a acção do auditor, apresentando dados, factos e análises, mas não a dirige. «Quem prepara os dados pode ser a IA, mas as decisões terão que ser sempre do homem», afirmou, avisando contra a tentação de pedir à máquina que decida e de adoptar as suas recomendações sem a certeza de que o resultado é o melhor.
Segundo o Juiz Conselheiro, há tarefas que a IA não pode assumir: o julgamento profissional, a interpretação jurídica, a avaliação ética e a responsabilização. «Só um humano pode responsabilizar outro humano», disse, lembrando que, quando as ISC tratam de responsabilidade financeira, sancionatória ou reintegratória, lidam com pessoas, e que a acção do Tribunal não pode constituir uma injustiça para quem é responsabilizado. Por isso, resumiu, o ser humano continua no centro, por causa da justiça.
Primeiro os dados, depois a IA
Manuel da Cruz Neto recorreu à imagem de uma árvore tecnológica: a IA está na copa, mas assenta em raízes, que são os processos e as condições prévias que a tornam útil. A primeira é a digitalização, porque a IA só funciona com dados, e dados fiáveis e estruturados. Seguem-se a interoperabilidade dos sistemas, essencial para um órgão que controla todas as instituições do Estado e não apenas uma, a maturidade digital da administração pública e o capital humano qualificado, pois a transformação digital é, antes de tudo, uma transformação humana.
O recado ao auditor foi directo: se a digitalização não estiver concluída, a IA servirá pouco mais do que para redigir cartas e alguns relatórios. «Queremos IA para quê?», questionou, defendendo que se deve inovar com responsabilidade e terminar primeiro o trabalho da digitalização. Fiscalizar o Estado do século XXI com ferramentas do século XX, alertou, é quase impossível, porque os próprios Estados já utilizam a tecnologia.
Oportunidades para o controlo
Entre as oportunidades, o palestrante destacou o combate à fraude. Numa instituição que realize 500 mil pagamentos num ano, o auditor trabalha por amostragem; a IA pode analisar a totalidade dos dados em pouco tempo, cruzar informação e detectar anomalias, como empresas contratadas pelo Estado com o mesmo contacto ou a mesma conta bancária, ou operações fraccionadas para fugir ao concurso público. Ao auditor cabe analisar os resultados e propor soluções, com mais tempo para um trabalho completo.
O cruzamento de dados da folha salarial, da assiduidade e de outras bases permite ainda identificar pagamentos indevidos, como os de falecidos que continuam a receber salário ou de funcionários inexistentes, um problema que, disse, afecta vários países africanos. Na contratação pública, área de maior risco, a IA pode revelar ligações familiares ou contratuais entre fornecedores e decisores públicos, beneficiários efectivos e conflitos de interesse. E a auditoria em tempo real, com recurso a tablets e drones, permite passar de uma lógica reactiva para uma lógica preventiva e concomitante: corrigir uma obra enquanto ela decorre, em vez de punir depois o erro.
Riscos: «se entra lixo, sai lixo»
O Juiz Conselheiro foi igualmente claro quanto aos riscos. Nenhuma tecnologia é neutra: dados deficientes produzem resultados deficientes («garbage in, garbage out»), o que pode gerar viés algorítmico. A opacidade de alguns sistemas, a dependência tecnológica e a cibersegurança exigem igual atenção, já que um Tribunal de Contas não pode trabalhar com informação cuja origem desconhece ou não consegue avaliar.
Daí que, na próxima década, uma das missões das ISC possa vir a ser a auditoria de algoritmos governamentais. «Se eu não aprendi algoritmos, como é que vou fiscalizar algoritmos?», interrogou, defendendo que o Tribunal tem de estar sempre à frente. A transparência dos algoritmos, quem os produziu, como foram desenhados e quais os seus objectivos finais, passará a ser matéria de interesse do auditor.
O auditor do futuro: analista de dados e guardião da ética pública
O auditor do futuro, disse, continuará a precisar de saber direito, economia e finanças, mas terá de ser também analista de dados e conhecedor da tecnologia. Já não se trata de ter acesso ao conhecimento, que está disponível, mas de dominar as ferramentas. E, acima de tudo, terá de ser guardião da ética pública: a ética cruza toda a vida institucional e assenta na integridade, que reúne a justiça, o bem fazer e a verdade. «O homem é que tem que ser ético, a ferramenta não», sintetizou.
Perguntas e contributos dos jovens
Seguiu-se um momento de perguntas e respostas. Mário Domingos, da direcção dos jovens auditores e representante de Portugal, perguntou se o auditor do futuro deve ser um especialista em tecnologias de informação ou se o conhecimento dos algoritmos deve ser comum a todos. O palestrante respondeu que uma coisa é saber o que é um algoritmo, o que todos devem saber, e outra é ser especialista na sua produção, que será tarefa de especialistas; e aconselhou os jovens a não se fecharem na sua «caixa» de conhecimento académico ou técnico.
Outro participante pediu que o palestrante desenvolvesse o limite entre o tratamento de dados e o imperativo ético. A resposta foi que a ética será cada vez mais importante e mais próxima da moral pública, porque a decisão do auditor passará a incidir sobre resultados produzidos pela IA, e não sobre os números que ele próprio analisava. Se a IA produzir dados incorrectos, perguntou, o que faz o auditor? Assumi-los em benefício próprio ou para incriminar alguém? É aí, concluiu, que a ética entra, com fundamento na moral.
Ricardino Costa Alegre, do Tribunal de Contas de São Tomé e Príncipe, recordou que os países avançam a velocidades diferentes, que a transformação digital é onerosa e que a administração pública ainda resiste à digitalização, mas que a cooperação permite dar passos seguros com quem já vai mais à frente. Manuel da Cruz Neto concordou: a decisão de avançar já está tomada em todos os governos e o que varia é a velocidade, «há quem esteja de trator, há quem esteja de comboio, há quem esteja de avião, mas o destino é esse». Quem está à frente, acrescentou, deve dar a mão a quem vai atrás, para que todos caminhem juntos. Em Angola, assegurou, a decisão de digitalizar já foi tomada e o percurso faz-se à velocidade que os recursos financeiros permitem.
No encerramento da sessão, foi expresso o agradecimento do Juiz Conselheiro Presidente do Tribunal de Contas de Angola, Sebastião Domingos Gunza, ao palestrante, com uma forte salva de palmas.
À tarde, trabalho de grupo
No final da sessão, foram apresentados os quatro grupos em que os jovens auditores se organizaram para o trabalho da tarde. Cada grupo reuniu jovens de países diferentes para realizar uma simulação: um caso prático de auditoria de desempenho sobre a transformação digital dos serviços públicos e a fiabilidade da informação sobre sustentabilidade, directamente ligado à palestra. Os jovens regressaram à sala às 13h30.
O segundo dia do Encontro decorre hoje, com a continuação do trabalho de grupo e a palestra «As ISC do futuro: Liderança, inovação e transparência para uma gestão sustentável». Os resultados serão apresentados no IX Seminário da OISC-CPLP, cuja cerimónia solene se realiza amanhã, quinta-feira, 29 de Outubro.
Acompanhe a jornada
O Tribunal de Contas de Angola assegura a transmissão em directo da jornada em formato híbrido, através do seu canal de YouTube e da sua página de Facebook, bem como nas demais plataformas digitais da instituição. Todas as notícias, o programa e as actualizações de cada dia estão disponíveis no portal do Tribunal, em www.tcontas.ao, e no microsite oficial do evento, em seminario.tcontas.ao.
Gabinete de Comunicação Institucional e Imprensa | Tribunal de Contas de Angola